一文帶你了解住房租賃稅收政策
住房租賃市場是解決居民住房問題的重要渠道,國家為促進住房租賃市場健康發展,出臺了一系列稅收優惠政策。本文將為您系統梳理住房租賃涉及的稅收政策,幫助您全面了解相關要點。
一、增值稅政策
- 個人出租住房:個人出租住房,應按照5%的征收率減按1.5%計算繳納增值稅。
- 住房租賃企業:住房租賃企業向個人出租住房,可以選擇適用簡易計稅方法,按照5%的征收率減按1.5%計算繳納增值稅;也可以選擇適用一般計稅方法,適用6%的稅率。
- 小規模納稅人:小規模納稅人出租住房,按照5%的征收率減按1.5%計算繳納增值稅。
二、房產稅政策
- 個人出租住房:對個人出租住房,不區分用途,按4%的稅率征收房產稅。
- 企事業單位等出租住房:對企事業單位、社會團體以及其他組織按市場價格向個人出租用于居住的住房,減按4%的稅率征收房產稅。
- 住房租賃企業:住房租賃企業出租住房,減按4%的稅率征收房產稅。
三、個人所得稅政策
- 個人出租住房所得:個人出租住房取得的所得,減按10%的稅率征收個人所得稅。
- 扣除項目:在計算個人所得稅時,可以扣除財產租賃過程中繳納的稅費、修繕費用(每月最高800元)以及法定減除費用(800元或20%)。
四、印花稅政策
對個人出租、承租住房簽訂的租賃合同,免征印花稅。
五、城鎮土地使用稅政策
對個人出租住房,免征城鎮土地使用稅。
六、契稅政策
對個人購買住房,符合相關條件的,可享受契稅優惠稅率。具體政策需根據購房情況確定。
七、其他相關稅收政策
- 住房租賃企業增值稅一般納稅人,向個人出租住房取得的全部出租收入,可以選擇適用簡易計稅方法。
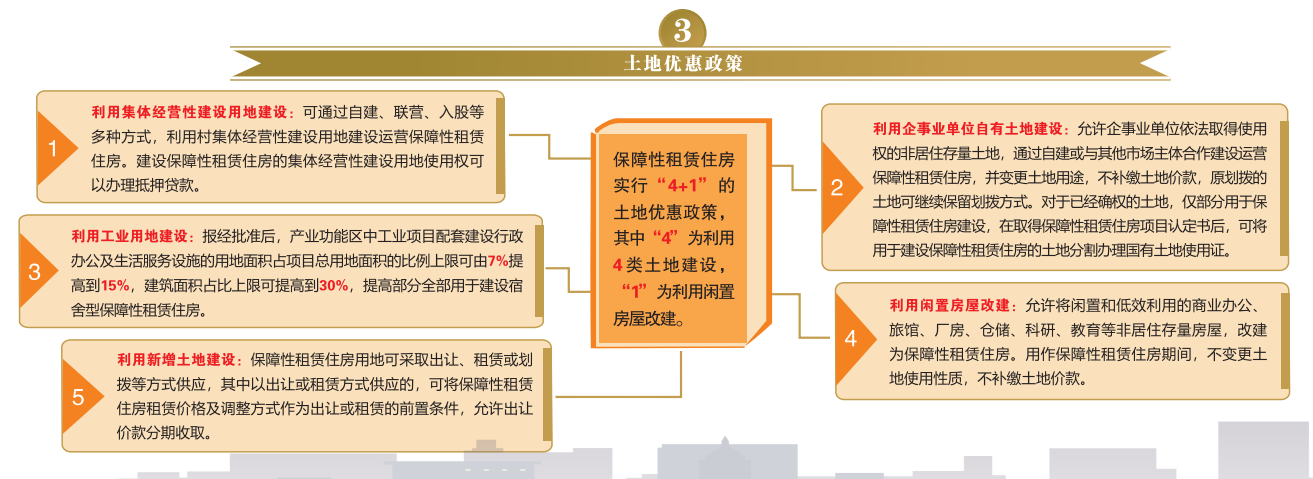
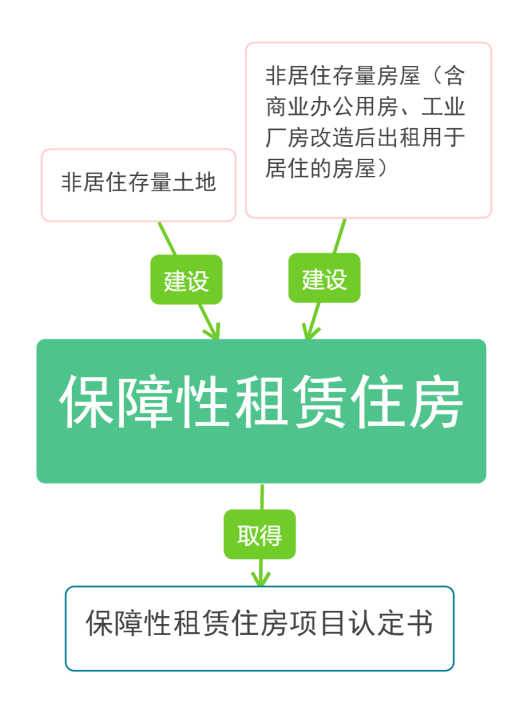
- 對利用非居住存量土地和非居住存量房屋(含商業辦公用房、工業廠房改造后出租用于居住的房屋)建設的保障性租賃住房,在取得保障性租賃住房項目認定書后,比照適用住房租賃增值稅、房產稅等稅收優惠政策。
八、政策適用注意事項
- 政策適用對象:住房租賃稅收優惠政策主要針對個人出租住房、住房租賃企業以及企事業單位等向個人出租住房的情形。
- 享受方式:納稅人自行申報享受,相關資料留存備查。
- 政策時效:部分政策為階段性政策,需關注最新文件規定。
- 地方差異:各地在具體執行中可能存在細微差異,建議咨詢當地稅務機關。
住房租賃稅收政策旨在降低租賃住房的持有和運營成本,鼓勵多主體供給、多渠道保障。了解并合理運用這些政策,有助于住房租賃市場的參與者降低稅負,促進住房租賃市場良性發展。
如若轉載,請注明出處:http://m.taihechang.cn/product/1.html
更新時間:2026-11-09 22:23:23