長租公寓的花式融資法與投資方積極進場的原因
長租公寓作為住房租賃市場的重要組成部分,近年來在政策支持和市場需求的雙重驅動下快速發(fā)展。其融資模式不斷創(chuàng)新,呈現(xiàn)出多元化、金融化的特點;各類投資方也紛紛加速布局,積極進場。本文將從融資方式和投資動機兩個維度展開分析。
一、長租公寓的“花式”融資法
長租公寓屬于重資產(chǎn)、長周期行業(yè),前期投入大、回報周期長,因此對融資工具的創(chuàng)新需求強烈。目前市場上常見的融資方式包括以下幾類:
- 股權融資:包括天使投資、VC/PE、戰(zhàn)略投資等。初創(chuàng)期公寓企業(yè)通過出讓股權獲取啟動資金,成長期則引入房企、金融機構等戰(zhàn)略投資者。
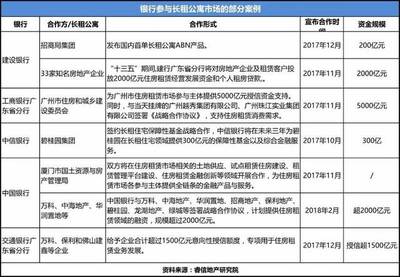
- 銀行貸款:包括開發(fā)貸、經(jīng)營性物業(yè)貸、流動資金貸等,部分銀行推出針對住房租賃的專項信貸產(chǎn)品。
- 債券融資:包括公司債、中期票據(jù)、短融券等,符合條件的住房租賃企業(yè)可發(fā)行專項債券。
- 資產(chǎn)證券化(ABS/ABN):以租金收益權、物業(yè)產(chǎn)權等為基礎資產(chǎn)發(fā)行證券,如租金收益權ABS、CMBS(商業(yè)房地產(chǎn)抵押貸款支持證券)、類REITs等產(chǎn)品。
- 住房租賃專項債券:監(jiān)管部門推出的創(chuàng)新品種,募集資金專項用于住房租賃項目建設。
- REITs(房地產(chǎn)投資信托基金):盡管境內公募REITs尚未正式覆蓋長租公寓,但部分企業(yè)已通過境外REITs或類REITs模式實現(xiàn)退出。
- 融資租賃:將公寓設備、裝修等資產(chǎn)通過融資租賃方式盤活。
- 眾籌與合租金融:部分平臺嘗試收益權眾籌,或與消費金融公司合作推出租金分期產(chǎn)品。
- 供應鏈金融:圍繞裝修、家電采購等環(huán)節(jié),利用應收賬款保理、票據(jù)貼現(xiàn)等工具融資。
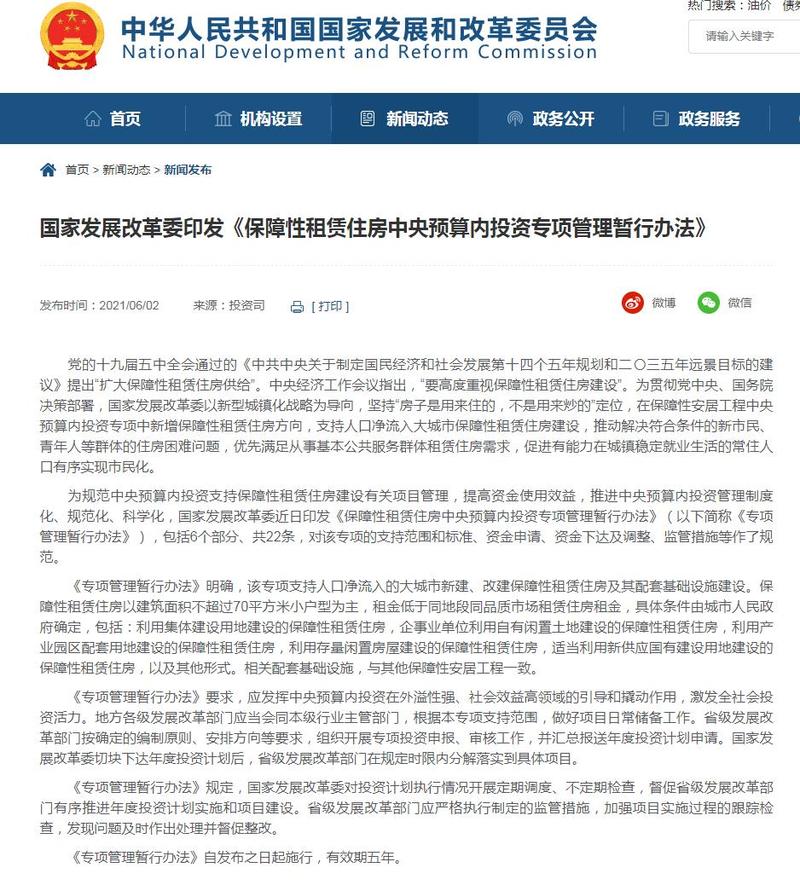
- 政策性金融支持:包括政策性銀行低息貸款、財政補貼、住房公積金支持等。
這些融資方式往往組合使用,形成“股+債+證券化”的立體融資結構,以匹配長租公寓不同發(fā)展階段的資金需求。
二、投資方積極進場的原因
投資方之所以積極布局長租公寓,主要基于以下考量:
- 政策紅利明確:國家提出“租購并舉”的住房制度,中央和地方持續(xù)出臺土地、稅收、金融等支持政策,行業(yè)長期向好預期穩(wěn)定。
- 市場需求旺盛:城鎮(zhèn)化進程持續(xù)推進,新市民、青年人群體住房需求集中,加之流動人口規(guī)模龐大,租賃市場空間廣闊。
- 資產(chǎn)配置需求:在“房住不炒”背景下,傳統(tǒng)住宅開發(fā)投資回報率下降,長租公寓作為具備穩(wěn)定現(xiàn)金流的存量資產(chǎn),成為機構投資者優(yōu)化資產(chǎn)配置的重要方向。
- 抗周期屬性:租賃需求相對剛性,受經(jīng)濟波動影響較小,能夠提供較為穩(wěn)定的租金收益,符合保險資金、養(yǎng)老金等長期資本的配置偏好。
- 退出渠道逐步打通:REITs試點擴容、ABS市場成熟,為長租公寓投資提供了可預期的退出路徑,增強了資本參與信心。
- 產(chǎn)業(yè)鏈協(xié)同效應:房企、家居、家電、金融等不同行業(yè)投資者可通過長租公寓實現(xiàn)業(yè)務協(xié)同,拓展客戶觸點,形成生態(tài)閉環(huán)。
- 品牌與規(guī)模效應:頭部公寓企業(yè)通過規(guī)模化運營降低成本、提升品牌溢價,吸引資本持續(xù)加注,推動行業(yè)整合。
- 數(shù)字化與運營效率提升:科技手段的應用使獲客、管理、服務效率顯著提高,進一步改善了投資回報模型,增強了資本進入意愿。
##
長租公寓的融資創(chuàng)新與投資熱度,折射出住房租賃市場從粗放擴張向精細化運營轉型的趨勢。隨著金融工具進一步完善、監(jiān)管框架逐步清晰,長租公寓的融資渠道將更加規(guī)范多元,投資方也將在理性評估風險收益的基礎上,持續(xù)推動行業(yè)高質量發(fā)展。
如若轉載,請注明出處:http://m.taihechang.cn/product/38.html
更新時間:2026-11-09 09:13:59